
Piniginė namuose – nebe problema: kodėl QR mokėjimai keičia fizinės prekybos kasdienybę?


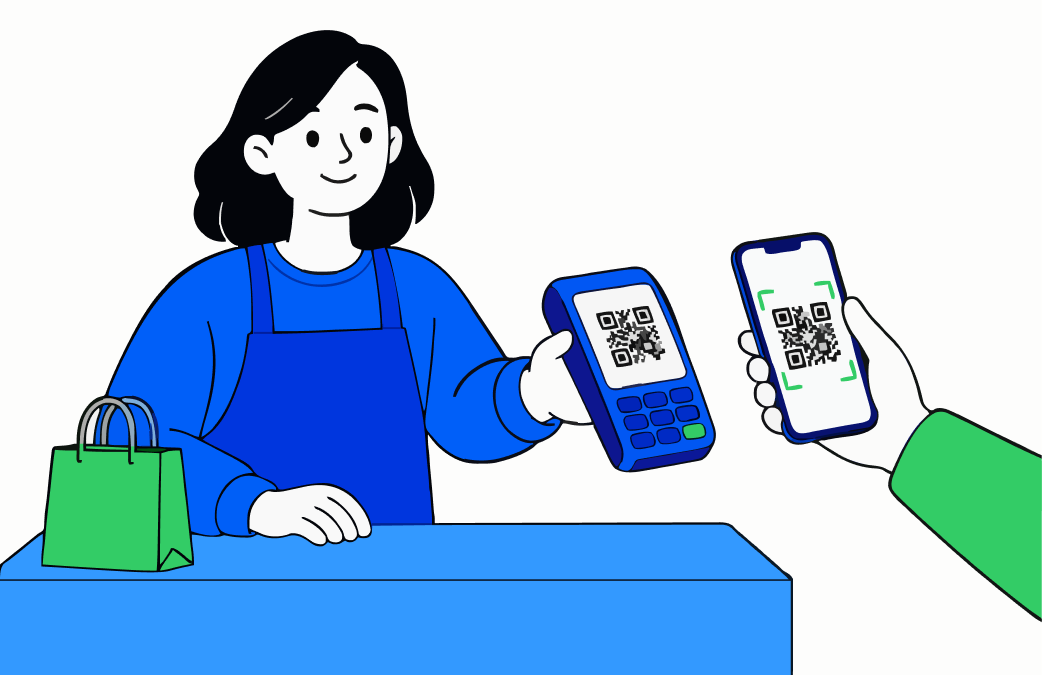
Pirkėjų įpročiai fizinėse parduotuvėse ir paslaugų vietose sparčiai keičiasi. Vis dažniau atsiskaitoma tiesiog išmaniuoju telefonu ar laikrodžiu. Šalia įprastų bekontakčių kortelių prekybos vietoje atsiranda dar vienas pasirinkimas – mokėjimo QR kodai, rodomi tiesiai POS terminalo ekrane.
Kaip šis sprendimas veikia praktiškai ir kuo jis naudingas prekybininkui?
Kas yra QR mokėjimai ir kaip tai veikia kasoje?
Procesas paprastas: pardavėjas įveda pirkimo sumą, POS terminalo ekrane sugeneruojamas unikalus QR kodas, o pirkėjas jį nuskaito telefonu ir patvirtina mokėjimą savo banko programėlėje.
Techniškai tai yra tiesioginis mokėjimas iš sąskaitos į sąskaitą (angl. account-to-account, A2A). Pinigai iš pirkėjo banko keliauja tiesiai pardavėjui, aplenkdami tarptautinius kortelių tinklus.
Kodėl verslui tai apsimoka?
Didžiausia nauda verslui paprasta: mažiau mokesčių už kiekvieną mokėjimą.
-
0 % komisinių: Mokant kortele, pinigai keliauja per kortelių schemą (Visa, Mastercard ir kt.) ir kiekvienas tarpininkas pasiima savo dalį. QR kodas veikia kitaip: mokėjimas eina tiesiai per pirkėjo banką (per įmokų surinkimo platformą ir mokėjimo inicijavimo paslaugą, MIP). Su Paysera POS ir Checkout Modern tokie mokėjimai verslui nekainuoja nieko – komisinis mokestis 0 %.
-
Pinigai sąskaitoje iš karto: Už kortelės mokėjimą pinigų kartais tenka laukti iki kitos darbo dienos. QR mokėjimas yra tiesioginis pervedimas, todėl pinigai sąskaitą pasiekia iš karto.
-
Daugiau mokėjimo būdų – mažiau prarastų klientų: Jei pirkėjo kortelė neveikia, telefone išjungtas NFC ar fizinė piniginė liko automobilyje, QR kodas ekrane leidžia užbaigti pirkimą be papildomų rūpesčių.
Kur dinaminiai QR kodai ekrane sukuria didžiausią vertę?
Paysera POS terminalas kiekvienam pardavimui sukuria naują QR kodą su jau įrašyta suma – nieko nereikia spausdinti ar klijuoti prie kasos. Labiausiai tai praverčia štai kur:
-
Lauko prekyba, mugės ir mobilios paslaugos: Mugėse, turguose, laikinose prekybos vietose ar teikiant paslaugas kliento namuose QR kodas POS terminalo ekrane leidžia klientui atsiskaityti tiesiai iš savo banko programėlės. Pardavėjui nereikia vežiotis grąžos, o suma kode jau įrašyta, tad klientui nereikia jos vesti ranka ir suklysti nėra kur.
-
Atsiskaitymai už didesnės vertės paslaugas ar prekes: Automobilio remontas, procedūrų kursas, brangesnė technika – mokant kortele čia neretai atsimušama į kortelės dienos limitą. Nuskaitęs QR kodą klientas patenka į savo banko programėlę ir patvirtina pervedimą kaip įprastą bankinį mokėjimą, be kortelės limito.
-
Kavinės ir restoranai: Dauguma čia mokės kortele, bet QR kodas – geras atsarginis planas. Padavėjas sugeneruoja kodą ekrane, klientas nuskaito ir sumoka, net jei kortelė šiandien neveikia.
Mažiau mokesčių – daugiau laisvės pirkėjui
QR mokėjimai prekybos vietoje – paprastas ir praktiškas priedas prie įprasto kortelių skaitytuvo. Jis suteikia pirkėjui dar vieną patogų atsiskaitymo būdą, o prekybininkui leidžia priimti nemokamus bankinius pervedimus ir išvengti prarastų pardavimų.
Klientams patogiau, jums pigiau. Išbandykite Paysera POS su QR mokėjimo funkcija.